
Impuesto sobre Sociedades: Impuesto para pymes
Si has constituido recientemente una S.L. o gestionas una pyme en Mallorca, el Impuesto sobre Sociedades (IS) 2025 es uno de los tributos clave que debes comprender. No solo porque es obligatorio, sino porque una buena planificación fiscal puede ayudarte a pagar menos impuestos dentro del marco legal.
En este artículo te explicamos de forma clara y actualizada cómo funciona el Impuesto sobre Sociedades en 2025, sus principales novedades y algunos consejos para optimizar tu tributación.
Esta guía es imprescindible para entender cómo se calcula el impuesto para pymes en 2025, qué tipos impositivos se aplican y cómo beneficiarte de las deducciones fiscales disponibles.
¿Qué es el Impuesto sobre Sociedades 2025?
El Impuesto sobre Sociedades (IS) es un tributo directo que grava la renta de las sociedades y demás entidades jurídicas residentes en territorio español. A diferencia del IRPF, que se aplica a personas físicas, el IS afecta a personas jurídicas, como sociedades mercantiles. Además, su base imponible parte del resultado contable de la empresa, al que se aplican ciertos ajustes fiscales definidos por la normativa vigente.
Este impuesto es clave para el sistema tributario, ya que representa una fuente relevante de ingresos para el Estado. Pero también es una herramienta de planificación: entender bien su funcionamiento permite a las empresas optimizar legalmente su carga fiscal.
¿Quiénes están obligados a pagarlo?
- Sociedades mercantiles,como las Sociedades Limitadas (S.L.) y Sociedades Anónimas (S.A.).
- Cooperativas, fundaciones y asociaciones, aunque algunas pueden tener regímenes especiales o beneficios fiscales.
- Sociedades civiles con objeto mercantil.
- Entidades no residentes que operen en España a través de un establecimiento permanente, es decir, con una base fija de negocio en el país.
Tipos impositivos del Impuesto sobre sociedades vigentes en 2025
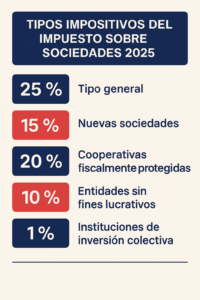
- 25 %: tipo general que aplica a la mayoría de sociedades.
- 23%: tipo aplicable a empresas con facturación menor de 1 millón de euros.
- 15 %: tipo reducido para nuevas sociedades, durante los dos primeros ejercicios en los que tengan beneficios. Esta medida está pensada para favorecer el emprendimiento.
- 20 %: para cooperativas fiscalmente protegidas.
- 10 %: para entidades sin fines lucrativos acogidas al régimen especial de la Ley 49/2002.
- 1 %: instituciones de inversión colectiva.
Asimismo, existen deducciones y bonificaciones específicas en función de la actividad, la inversión, el tamaño de la empresa o el impacto social o medioambiental de su operativa.
¿Cómo se calcula el Impuesto sobre Sociedades?
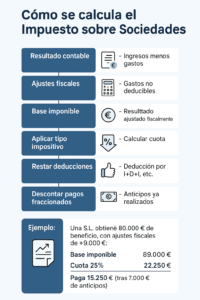
El cálculo del Impuesto sobre Sociedades sigue una secuencia lógica que parte de la contabilidad de la empresa.
A continuación, se detallan los pasos y consideraciones principales:
1. Resultado contable:
Es el beneficio neto que aparece en la cuenta de pérdidas y ganancias de la empresa, antes de impuestos. Incluye todos los ingresos y gastos ordinarios y extraordinarios.
2. Ajustes fiscales:
Se corrige el resultado contable aplicando las normas fiscales. Algunos gastos que son válidos contablemente pueden no ser deducibles fiscalmente, como:
- Multas y sanciones.
- Gastos de atenciones a clientes que superen los límites legales.
- Amortizaciones contables superiores a las fiscalmente permitidas. También se incluyen ingresos que no se han registrado contablemente pero que sí son exigibles a efectos fiscales.
3. Base imponible:
Es el resultado contable ajustado fiscalmente. Aquí es donde se calcula el importe sobre el que se aplicará el tipo impositivo del impuesto.
4. Aplicación del tipo impositivo:
Se multiplica la base imponible por el tipo de gravamen aplicable (normalmente el 25%)
5. Deducciones y bonificaciones:
Se aplican incentivos fiscales como:
- Deducción por I+D+i.
- Deducción por creación de empleo.
- Reserva de capitalización y reserva de nivelación (para pymes).
6. Pagos fraccionados:
Durante el año fiscal se realizan pagos anticipados del impuesto. Estos se restan al presentar la declaración definitiva para calcular la cantidad a ingresar o devolver.
Ejemplo práctico: Una S.L. tiene en 2024
- Resultado contable: 80.000 €
- Ajustes fiscales: +9.000 €
➡️ Base imponible: 89.000 € ➡️ Tipo Aplicable: 25% ➡️ Cuota íntegra: 22.250€ ➡️ Pagos fraccionados realizados: 7.000€
✅ Resultado: la empresa tendrá que ingresar 15.250 € en el modelo 200 (22.250 € – 7.000 €).
Por tanto, este proceso puede complicarse en caso de operaciones vinculadas, deducciones específicas o si la empresa pertenece a un grupo fiscal. Por eso, contar con asesoramiento profesional es clave para evitar errores y optimizar el resultado.
Novedades del Impuesto sobre Sociedades en 2025
Mayor control sobre operaciones vinculadas y digitalización de Hacienda
- La Agencia Tributaria intensifica la vigilancia sobre operaciones vinculadas, exigiendo más documentación y justificación para evitar precios de transferencia artificiales
- Se refuerzan los sistemas digitales y la automatización de inspecciones fiscales, dentro del Plan de Control Tributario 2025, lo que incrementa el riesgo de detección por incoherencias declaradas. Clica para más información
Incentivos para inversores verdes, I+D+i y capitalización empresarial
- Se amplía hasta 2026 la libertad de amortización para inversiones en energías renovables y autoconsumo
- El porcentaje de reducción de la base imponible por la reserva de capitalización sube de 15 % a 20 %, y puede llegar hasta 30 % si la plantilla crece ; se reduce además el período de mantenimiento de esta reserva de 5 a 3 años
- También se mejoran las deducciones por donativos y mecenazgo, con topes del 15 % al 20 % de la base imponible, y un aumento del porcentaje deducible (del 40 al 50 %). Clica para más información
Nuevos límites a la compensación de bases imponibles negativas (BIN)
Con efectos desde el 1 de enero de 2024 y vigentes en 2025, se restablecen límites más restrictivos según tamaño de empresa:
- Pymes (< 20M €): hasta el 70 % de la BI.
- Grandes (20–60M €): 50 %.
- Muy grandes (> 60M €): máximo 25 % + límite de 1 M € compensable.
- En grupos fiscales, se mantiene una limitación especial del 50 % a la compensación
Impuesto complementario mínimo y fiscalidad mínima (15%)
- Se introduce un impuesto mínimo complementario del 15 % para grandes multinacionales o grupos, junto con un tipo mínimo global, alineado con normativa fiscal internacional (Pilar II)
- En paralelo, se eleva la presión sobre los grupos empresariales para garantizar una tributación efectiva mínima.
️ Resumen
- Mejor documentación y más inspecciones digitales por parte de Hacienda.
- Más ventajas fiscales: mejoras en amortización, capitalización y donativos.
- Restricciones claras en la compensación de pérdidas acumuladas, especialmente para grandes empresas.
- Tributación mínima del 15 %, especialmente influenciada por la fiscalidad internacional.
Este contexto refuerza la importancia de una adecuada planificación fiscal anticipada, con especial atención al cumplimiento documental, al uso estratégico de incentivos y al análisis continuado de las normas.
Consejos clave para pymes y nuevas S.L.
Una buena planificación fiscal puede marcar la diferencia entre pagar lo justo o más de la cuenta. Aquí te dejamos algunas recomendaciones esenciales:
- Planificación fiscal anticipada: no esperes al cierre del ejercicio. Es fundamental anticiparse a lo largo del año para estimar ingresos, gastos, amortizaciones y posibles deducciones. Una contabilidad bien llevada es tu mejor aliada.
- Reserva de capitalización: si reinviertes beneficios en la empresa y aumentas tus fondos propios, puedes reducir tu base imponible hasta un 10 %. Para 2025, este porcentaje se eleva incluso al 20 % con condiciones favorables. Recuerda que debes mantener esa inversión al menos 3 años.
- Reserva de nivelación: exclusiva para pymes. Permite reducir hasta un 10 % de la base imponible si se destina a una reserva específica en el patrimonio neto. Si en los 5 años siguientes tienes pérdidas, esa reserva se puede compensar automáticamente.
- Aprovecha las deducciones por I+D+i, digitalización o inversión verde: si desarrollas productos o procesos innovadores, haces mejoras tecnológicas o implementas sistemas sostenibles (como placas solares o eficiencia energética), puedes aplicar deducciones de hasta el 25 %-42 %.
- Revisa tus gastos deducibles: no todo gasto contable lo es fiscalmente. Algunos como comidas no justificadas, multas o gastos personales no se aceptan. Haz un seguimiento regular para evitar sorpresas.
- Optimiza la retribución de socios y administradores: si eres autónomo y administrador de tu S.L., asegúrate de retribuirte adecuadamente y con contrato. Es una vía para aplicar costes laborales deducibles.
- Evita sanciones con buena documentación: ten al día tus facturas, contratos, informes de operaciones vinculadas y justificaciones de deducciones. Hacienda cada vez cruza más datos.
- Busca asesoramiento profesional continuo: en COPIME revisamos tu situación de forma personalizada y te ayudamos a cumplir con la normativa sin pagar de más. La fiscalidad no es solo una obligación, también es una oportunidad si se gestiona con criterio.
Modelos y plazos clave
Cumplir con los plazos y modelos del Impuesto sobre Sociedades es esencial para evitar recargos, sanciones o bloqueos en el Registro Mercantil. A continuación, te detallamos los principales:
-
Modelo 200 – Declaración anual del Impuesto de Sociedades – IS
- Es el formulario principal donde se declara el resultado del ejercicio, ajustes fiscales, deducciones aplicadas, pagos fraccionados realizados y cuota final a ingresar o devolver.
- Plazo de presentación: del 1 al 25 de julio, si el ejercicio económico termina el 31 de diciembre. Si tu empresa tiene un cierre distinto, el plazo será en los 25 días naturales siguientes a los seis meses posteriores al cierre.
- Se presenta de forma telemática a través de la Sede Electrónica de la Agencia Tributaria.
-
Modelo 202 – Pagos fraccionados
- Se trata de anticipos del IS a cuenta del resultado final. Obligatorio para todas las entidades que hayan presentado el modelo 200 el año anterior.
- Plazos:
- 1 al 20 de abril
- 1 al 20 de octubre
- 1 al 20 de diciembre (para grandes empresas)
- Hay dos métodos de cálculo: sobre la cuota del último IS o sobre la base imponible del ejercicio en curso. Elegir el adecuado puede tener un impacto relevante en la liquidez de la empresa.
-
Depósito de cuentas anuales en el Registro Mercantil
- Es un trámite complementario al IS pero muy importante. Sin él, no podrás inscribir actos en el Registro Mercantil.
- Plazo: dentro del mes siguiente a la aprobación de las cuentas anuales por la junta general (que debe hacerse dentro de los seis meses siguientes al cierre del ejercicio).
- Incluye: balance, cuenta de pérdidas y ganancias, memoria, estado de cambios en el patrimonio neto y, si corresponde, informe de auditoría.
Estos modelos y plazos están ligados entre sí y marcan el calendario fiscal de cualquier empresa. Llevarlos al día es clave para mantener una buena salud contable y evitar bloqueos administrativos.
Conclusión
El Impuesto sobre Sociedades no tiene por qué ser una carga si se gestiona con estrategia y conocimiento. Más allá de una obligación fiscal, puede convertirse en una herramienta para mejorar la eficiencia económica de tu empresa, acceder a incentivos y planificar inversiones con visión de futuro.
En COPIME llevamos 40 años ofreciendo servicios de asesoría y gestoría a pymes y nuevos empresarios de Mallorca para optimizar su tributación de forma legal, segura y adaptada a su realidad. Entendemos la normativa, pero sobre todo, entendemos tu negocio.
Te acompañamos en cada paso del camino: desde la planificación hasta la presentación del modelo 200, pasando por la gestión contable, laboral y mercantil.
¿Necesitas ayuda con tu declaración, con la planificación del Impuesto sobre Sociedades, o buscas una asesoría fiscal y gestoría contable que se encargue de tus cuentas?
Escríbenos y te acompañamos paso a paso.
www.copime.es
info@copime.es
O en nuestras redes sociales!
- Instagram: copime_asesoriagestoria/
- LinkedIn: copime-asesoria-gestoria-mallorca
- TikTok: @copime.asesoria.gestoria
- Facebook: copimeasesoriagestoriamallorca
- Twitter: COPIME_Asesoria